Ubora AVEC

Des groupes d'épargne solides, et un vrai accès au crédit.

Pour beaucoup de familles congolaises, l'AVEC est le premier service financier. Nous accompagnons le groupe de sa création jusqu'à son premier financement.

avec.uborardc.com
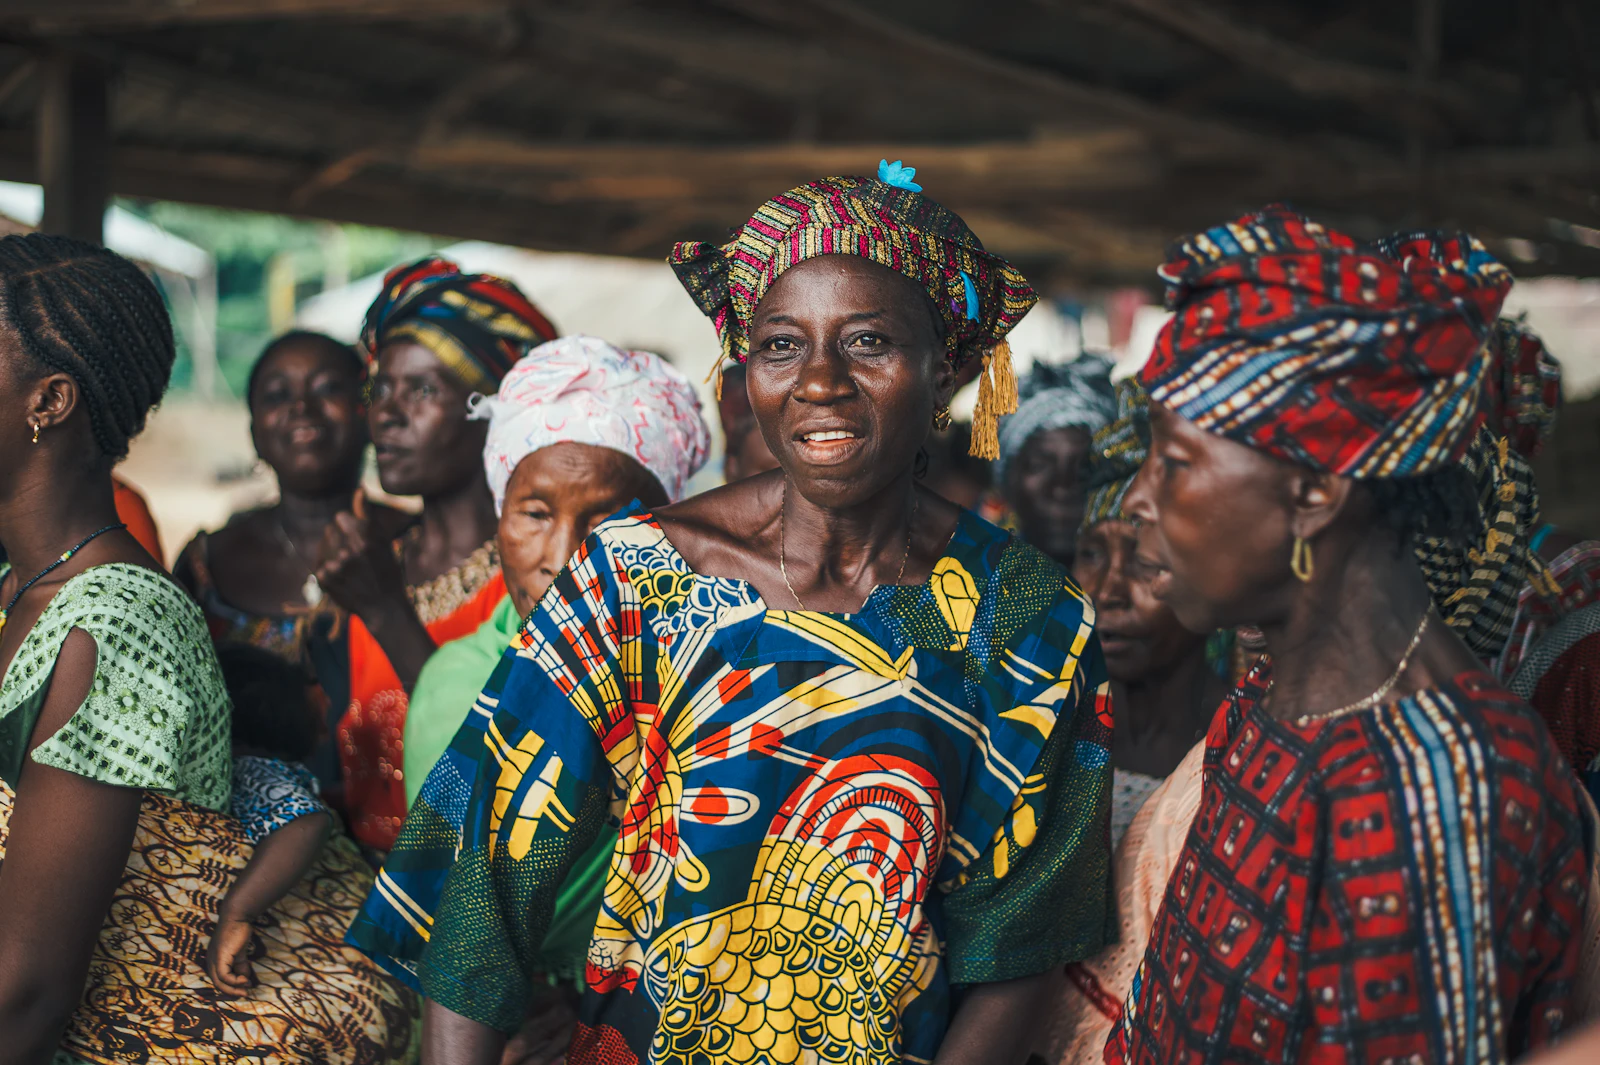
Des femmes réunies en groupe, en pagnes colorés
Le contexte en RDC

Ce que nous constatons sur le terrain

L'AVEC comble l'absence de banque avec des moyens très simples. Mais la plupart des groupes restent fragiles.

Qu'est-ce qu'une AVEC ?

Quinze à trente personnes qui épargnent chaque semaine et s'accordent de petits prêts. En fin de cycle, souvent après neuf à douze mois, la caisse est partagée. Un fonds social aide en cas de coup dur.

  • Le cahier se perd ou s'abîmeUne erreur de recopie, et la confiance s'effrite au moment du partage.
  • Des années d'épargne sans traceUn groupe sérieux n'a souvent rien à montrer à une banque.
  • Le suivi s'arrête avec le projetSans encadrement, beaucoup de groupes se dispersent.
Notre démarche

Étape par étape

Chaque étape produit un résultat concret avant la suivante.

  1. 01

    Diagnostiquer

    Étude de référence et repérage des groupes existants.

    On sait par où commencer.

  2. 02

    Mettre en place

    Constitution du groupe, statuts, règlement, élection du comité.

    Des règles connues de tous.

  3. 03

    Former

    Membres, animateurs et relais locaux, éducation financière comprise.

    Des membres qui décident seuls.

  4. 04

    Digitaliser

    Du cahier à AKIBA : réunion guidée, registre scellé, partage calculé.

    Des comptes que chacun vérifie.

  5. 05

    Relier au financement

    L'historique présenté aux IMF, COOPEC et banques ; le capital mobilisé par Ubora Fin.

    Plus d'argent à prêter aux membres.

  6. 06

    Suivre et faire grandir

    Supervision, graduation, activités génératrices de revenus, fédération.

    Des groupes qui durent.

Vers le crédit

Transformer la discipline d'un groupe en accès au crédit

Trois ans d'épargne restent invisibles pour une banque tant que rien ne les prouve. Nous rendons cette régularité lisible.

  1. 1
    Le groupeQuinze à trente membres qui épargnent et se prêtent entre eux.
  2. 2
    AKIBADes comptes tenus sur téléphone, sans réseau, dans un registre scellé.
  3. 3
    L'historiqueUn niveau « prête pour une IMF » rend la régularité du groupe lisible.
  4. 4
    Le financementUne IMF, une COOPEC ou une banque apporte un fonds de roulement ; Ubora Fin mobilise le capital et suit le remboursement.

Comment Ubora Fin mobilise le capital pour les groupes

Outils et publics

Les outils du pôle Ubora AVEC

AkEn ligne

AKIBA

Le cahier de l'AVEC dans le téléphone, même sans réseau : chaque franc écrit au moment où il bouge, un reçu pour chaque membre, un historique qu'une IMF peut étudier.

Pôle Ubora AVECakiba.uborardc.com
AsEn ligne

Akiba Suivi

L'application des animateurs, des organisations et de l'équipe d'Ubora : elle réunit les journaux scellés des AVEC, avec tableau de bord, qualité des données, dossier pour une institution de microfinance et export Excel.

Pôle Ubora AVECakibas.uborardc.com
AcEn ligne

Ubora Académie

L'école en ligne d'Ubora : plus de 140 cours en 26 parcours, plus de 200 heures de formation, utilisables sans réseau, avec certificats vérifiables.

Pôle Ubora Académieacademie.uborardc.com
Pour quiGroupes AVEC et mutuelles de solidaritéRéseaux et fédérations d'AVECONG et programmes d'inclusion financièreIMF, COOPEC et banques
Boîte à outils

La boîte à outils AVEC

Seize documents tirés de nos déploiements, remis avec un temps d'explication aux organisations qui accompagnent des groupes d'épargne.

  1. 01
    Guide généralComment utiliser l'ensemble des documents, et dans quel ordre.
  2. 02
    Étude de référenceLe questionnaire d'enquête avant de démarrer : besoins, habitudes d'épargne, acteurs présents.
  3. 03
    Identification et sensibilisationRepérer les communautés, présenter la démarche, obtenir l'adhésion.
  4. 04
    Formation des animateursLe programme complet pour les agents et les relais communautaires.
  5. 05
    Modules de formation des AVECLes séances à animer avec le groupe, de sa création au premier partage.
  6. 06
    Carnets, registres et règlementCarnet du membre, registre du groupe, règlement intérieur et statuts types.
Voir les 10 autres documents
  1. 07
    Diagnostic des AVEC existantesLa grille pour évaluer un groupe déjà en place et repérer ses points faibles.
  2. 08
    Suivi, supervision et graduationFiches de visite, indicateurs de maturité, critères de graduation.
  3. 09
    Activités génératrices de revenusChoisir une activité, la chiffrer et la lancer.
  4. 10
    Modules complémentairesAlphabétisation financière, gestion des conflits, leadership féminin.
  5. 11
    Fédération des AVECRegrouper plusieurs groupes en fédération et l'organiser.
  6. 12
    Évaluation finaleLa méthode d'évaluation en fin de cycle ou en fin de projet.
  7. 13
    Plan d'affaires simplifiéUn format court pour les membres qui lancent une activité.
  8. 14
    Livret du membreCe que chaque membre garde : ses droits, ses devoirs, son épargne.
  9. 15
    La méthode UboraNotre démarche d'accompagnement, écrite pour être transmise.
  10. 16
    Modèles viergesTous les formulaires et tableaux, prêts à imprimer.
Recevoir la boîte à outils

Dites-nous qui vous êtes et comment vous l'utiliserez : nous vous envoyons les documents et nous vous les présentons.

Travaillons ensemble

Parlons de ce que vous voulez faire avancer.

Un groupe à structurer, un programme à lancer, un crédit, un acheteur : dites-nous où vous en êtes. Réponse sous deux jours ouvrés.